Gdy auto zostaje uznane za szkodę całkowitą albo znika w wyniku kradzieży, ubezpieczyciel nie wypłaca „tyle, ile auto jest warte”. Wypłaca tyle, ile według polisy jest warte. A tę kwotę można ustalić na trzy bardzo różne sposoby.
Wartość rynkowa, wartość nowego pojazdu i wartość uzgodniona
- Wartość rynkowa. To wartość auta tuż przed szkodą według tabel stosowanych przez ubezpieczyciela (w Hiszpanii zwykle tabel publikowanych przez urząd skarbowy dla aut używanych, z korektami). To domyślna formuła niemal wszystkich standardowych polis. Problem: tabele są ogólne i nie wiedzą, czy twoje auto ma 30 000 czy 180 000 km, czy to wersja specjalna i czy miało wyposażenie warte tysiące euro.
- Wartość nowego pojazdu. Przez pierwsze lata (zwykle rok lub dwa) ubezpieczyciel wypłaca cenę porównywalnego nowego auta. To przydatna, ale czasowa ochrona, która zwykle znika właśnie wtedy, gdy auto zaczyna być trudne do zastąpienia.
- Wartość uzgodniona. Wartość auta ustala się na piśmie w polisie przed jej zawarciem, na podstawie rzeczywistego stanu, przebiegu i wyposażenia. W razie szkody całkowitej lub kradzieży to właśnie tę kwotę otrzymujesz – bez sporów o tabele.
Dlaczego różnica może być duża
Wyobraź sobie siedmioletnie auto premium kupione w Niemczech za 38 000 €, bo było w idealnym stanie, z pakietem sportowym, kutymi felgami i przebiegiem 60 000 km. Tabela wartości rynkowej dla tego modelu i rocznika może dać znacznie mniej, bo uśrednia wszystkie auta w tym wieku, także te mocno zniszczone. Przy wartości uzgodnionej kwota w polisie odzwierciedla to, co naprawdę zapłaciłeś, i to, ile kosztowałoby zastąpienie auta.
W drugą stronę działa to przy autach mocno wyeksploatowanych: jeśli chcesz ubezpieczyć w pełnym AC auto warte 3000 €, wartość uzgodniona nie ma większego sensu. Ta ochrona ma swoje miejsce.
Wyposażenie dodatkowe: to, czego prawie nikt dobrze nie ubezpiecza
Felgi, hamulce, elementy aerodynamiczne, specjalna tapicerka, systemy audio, homologowane modyfikacje. W standardowej polisie to wszystko są „akcesoria”, zwykle objęte niewielkim limitem albo wyłączone, jeśli nie zostały zgłoszone. W polisie o uzgodnionej wartości wyposażenie opisuje się przy ustalaniu wartości i jest nią objęte. Jeśli twoje auto ma dodatki warte więcej niż kilka tysięcy euro, już sam ten punkt uzasadnia rozważenie tej opcji.
Auta importowane: luka między transportem a tablicami
To nasza specjalność. Kiedy kupujesz auto w innym kraju Europy, jest kilka momentów, w których samochód jest już twój, ale zwykła polisa go nie chroni:
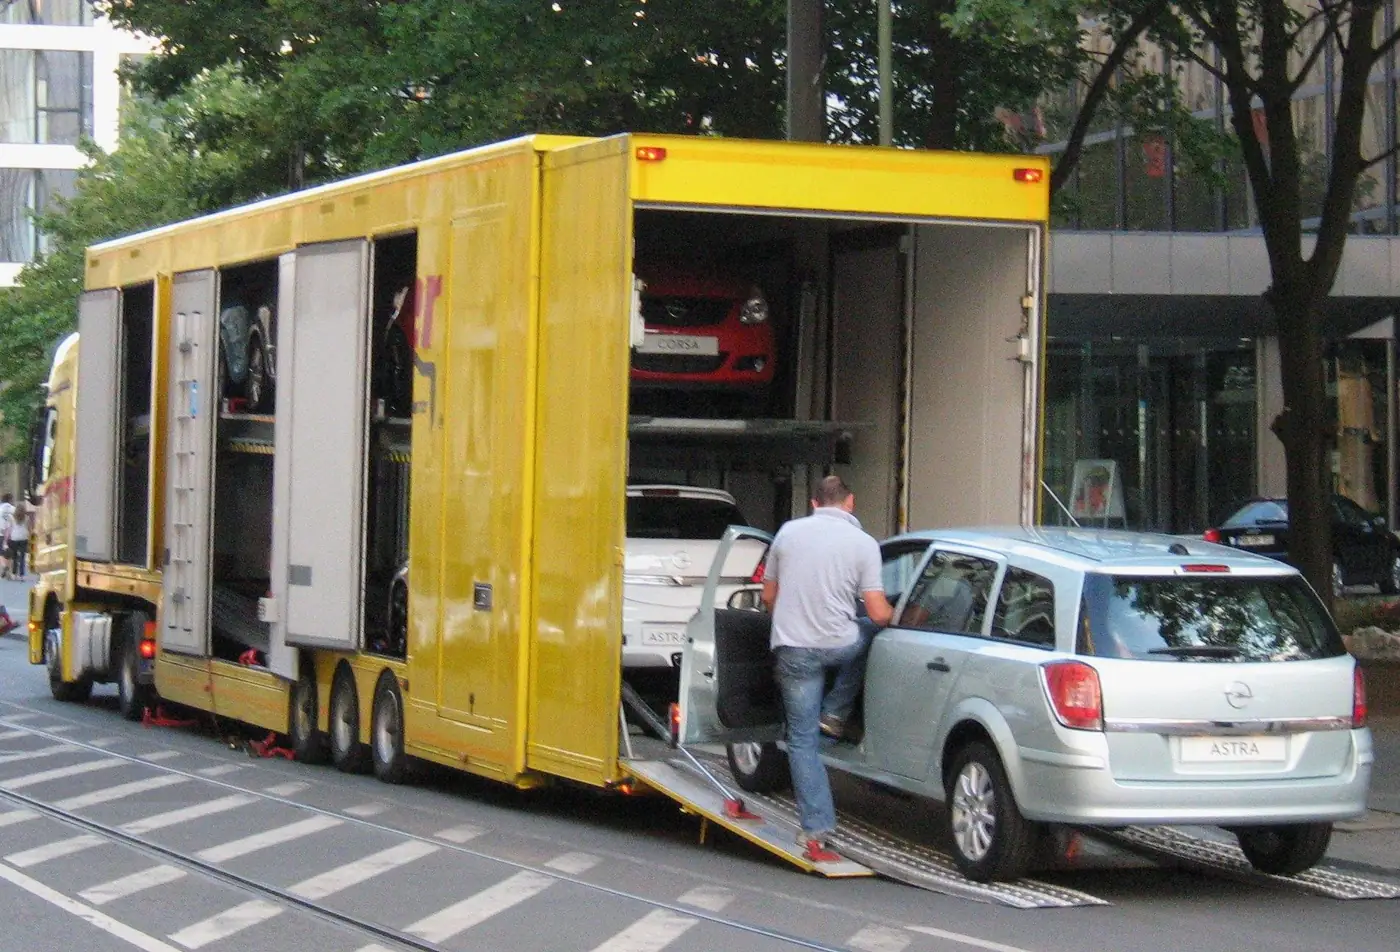
- W trakcie transportu. Przewoźnik odpowiada za ładunek zgodnie z przepisami o międzynarodowym transporcie drogowym (CMR), ale z limitami za kilogram, które przy wartościowym aucie mogą okazać się zdecydowanie za niskie. Dlatego wykupujemy polisę transportową, która chroni pojazd od załadunku u sprzedawcy do rozładunku na miejscu.
- Między przyjazdem a rejestracją. Auto jest w Hiszpanii bez hiszpańskich tablic. Nie może jeździć, ale może zostać uszkodzone, skradzione lub spłonąć na parkingu. Musi być ubezpieczone.
- Od dnia otrzymania tablic. Polisa komunikacyjna musi być aktywna tego samego dnia. Wydaje się to oczywiste, a to częsty błąd: auto przyjeżdża, zostaje zarejestrowane we wtorek, a ubezpieczenie wykupuje się „w przyszłym tygodniu”.
Kiedy sprowadzamy auto, łączymy te trzy etapy, żeby nie było przerwy w ochronie, a wartość uzgodnioną ustalamy na podstawie dokumentów zakupu – to najlepszy moment, by to zrobić.
Udział własny, warsztat i auto zastępcze: trzy kolejne pytania
- Z udziałem własnym czy bez. Udział własny obniża składkę w zamian za pokrycie pierwszych kilkuset euro każdej szkody. Opłaca się, jeśli jeździsz mało i masz finansową poduszkę; nie opłaca się, jeśli auto dużo pracuje.
- Swobodny wybór warsztatu. Wiele tanich polis wymaga napraw w warsztatach partnerskich. W autach premium, nowych lub importowanych możliwość naprawy w autoryzowanym serwisie na oryginalnych częściach chroni wartość auta i jego gwarancję.
- Auto zastępcze. Jeśli samochód jest twoim narzędziem pracy albo jedynym autem w domu, sprawdź, na ile dni przysługuje i przy jakich szkodach.
Floty: jedna polisa, wiele aut
Dla firm z kilkoma pojazdami polisa flotowa ujednolica warunki, upraszcza dopisywanie i wykreślanie aut przy wymianie i zwykle wychodzi korzystniej niż ubezpieczanie każdego auta osobno. Jeśli kupujesz lub sprzedajesz partie aut w Europie, ochrona transportu wchodzi w tę samą relację z ubezpieczycielem.
Kiedy więc opłaca się wartość uzgodniona?
- Gdy auto jest warte wyraźnie więcej niż przeciętny egzemplarz tego modelu i rocznika: dobry stan, niski przebieg, wyposażenie.
- Gdy auto zostało sprowadzone i masz udokumentowany koszt wprowadzenia go do ruchu.
- Gdy to auto kolekcjonerskie, z edycji limitowanej lub sportowe i nie istnieje „tabela”, która dobrze by je odzwierciedlała.
- Gdy masz dodatki warte kilka tysięcy euro.
Nie opłaca się natomiast, gdy auto jest mało warte, rzadko używane, a różnica w składce nie ma uzasadnienia. Dobry doradca powie ci także to.
Jeśli chcesz wiedzieć, jaką wartość można by ustalić dla twojego auta, samochodu, który sprowadzasz, albo twojej floty, poproś o wycenę w zakładce Ubezpieczenia. Cztery kroki i odpowiadamy konkretną propozycją.