Wird ein Auto zum Totalschaden erklärt oder gestohlen, zahlt die Versicherung nicht „das, was das Auto wert ist“. Sie zahlt, was laut Police sein Wert ist. Und es gibt drei sehr unterschiedliche Wege, diese Zahl festzulegen.
Zeitwert, Neuwert und vereinbarter Wert
- Zeitwert. Der Marktwert des Autos unmittelbar vor dem Schaden, laut den Tabellen, die die Versicherung verwendet (meist die vom spanischen Finanzamt veröffentlichten Tabellen für Gebrauchtfahrzeuge, mit Korrekturen). Das ist die Standardformel fast aller gewöhnlichen Policen. Das Problem: Die Tabellen sind pauschal und wissen nicht, ob Ihr Auto 30.000 oder 180.000 km hat, ob es eine Sonderversion ist oder Ausstattung für Tausende Euro hatte.
- Neuwert. In den ersten Jahren (meist ein oder zwei) zahlt die Versicherung den Preis eines gleichwertigen Neuwagens. Eine nützliche, aber befristete Deckung, die oft genau dann endet, wenn das Auto schwer zu ersetzen wird.
- Vereinbarter Wert. Der Wert des Autos wird vor Vertragsabschluss schriftlich in der Police festgelegt – auf Basis von tatsächlichem Zustand, Kilometerstand und Ausstattung. Bei Totalschaden oder Diebstahl wird genau diese Summe gezahlt, ohne Diskussion über Tabellen.
Warum der Unterschied groß sein kann
Denken Sie an ein sieben Jahre altes Premiumauto, für 38.000 € in Deutschland gekauft, weil es makellos war – mit Sportpaket, geschmiedeten Felgen und 60.000 km. Die Zeitwerttabelle für dieses Modell und Baujahr kann deutlich weniger ergeben, weil sie über alle Autos dieses Alters mittelt, auch über die heruntergekommenen. Mit vereinbartem Wert steht in der Police die Zahl, die widerspiegelt, was Sie tatsächlich bezahlt haben und was der Ersatz kosten würde.
Umgekehrt gilt das bei sehr alten Autos: Wer ein Auto für 3.000 € vollkaskoversichert, braucht keinen vereinbarten Wert. Die Deckung hat ihren Platz.
Sonderausstattung: was kaum jemand richtig versichert
Felgen, Bremsen, Aerodynamik-Teile, Sonderpolster, Soundsysteme, zugelassene Umbauten. In einer Standardpolice gilt all das als „Zubehör“ und ist meist auf eine kleine Summe begrenzt oder ausgeschlossen, wenn es nicht angegeben wurde. In einer Police zum vereinbarten Wert wird die Ausstattung bei der Wertfestlegung beschrieben und ist damit enthalten. Hat Ihr Auto Extras für mehr als ein paar tausend Euro, rechtfertigt schon dieser Punkt einen Blick auf diese Option.
Importierte Autos: die Lücke zwischen Transport und Kennzeichen
Ein Fall, den wir besonders gut kennen. Wenn Sie ein Auto in einem anderen europäischen Land kaufen, gibt es mehrere Momente, in denen es Ihnen gehört, aber von keiner normalen Versicherung gedeckt ist:
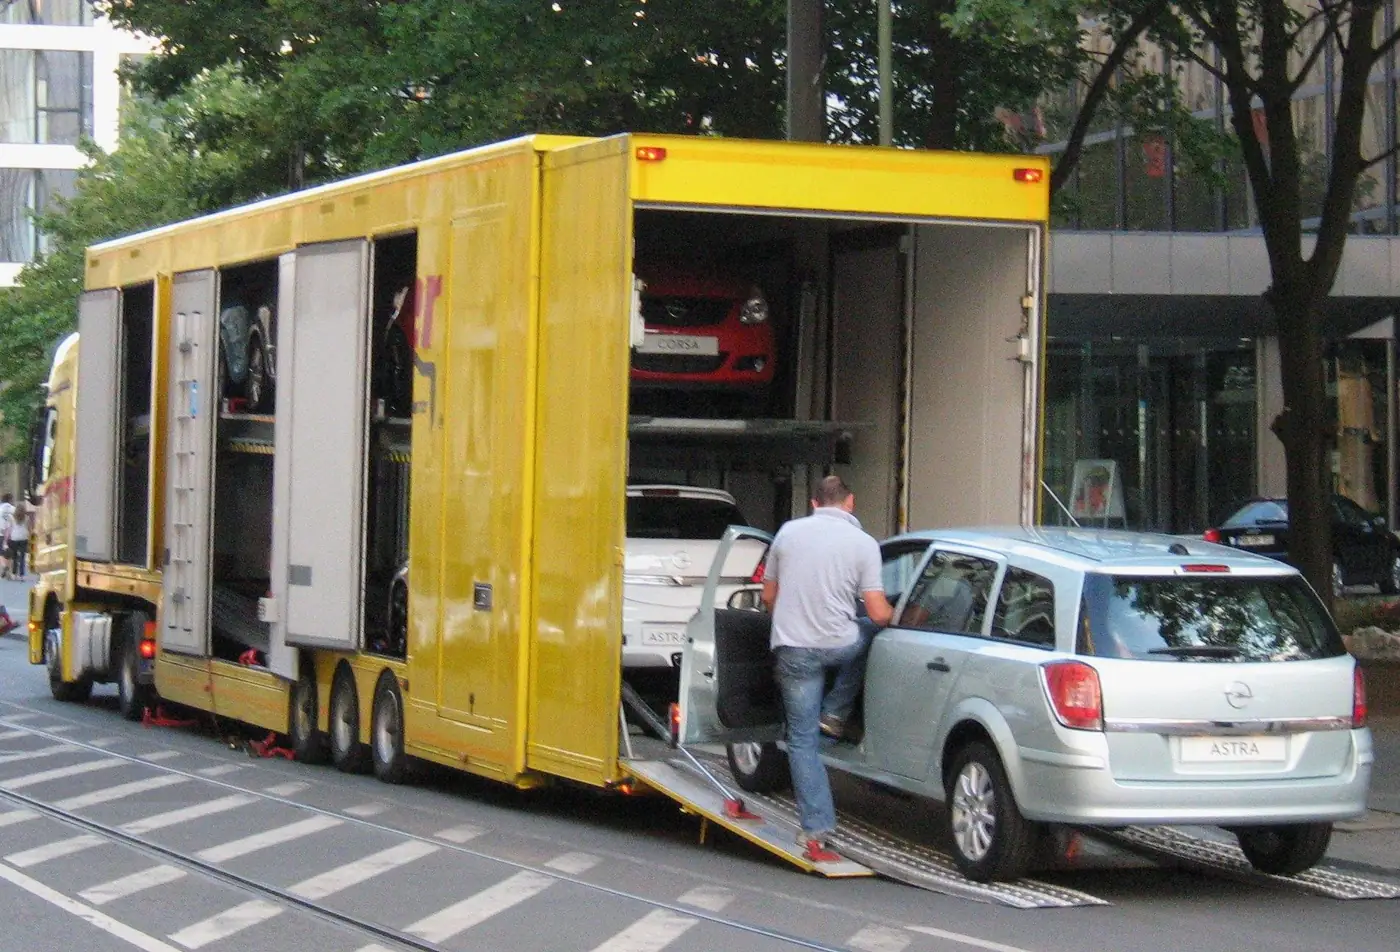
- Während des Transports. Der Spediteur haftet für die Ladung nach den Regeln des internationalen Straßengüterverkehrs (CMR), aber mit Grenzen pro Kilo, die bei einem wertvollen Auto viel zu niedrig sein können. Deshalb schließen wir eine Transportversicherung ab, die das Fahrzeug vom Verladen im Herkunftsland bis zum Abladen am Ziel abdeckt.
- Zwischen Ankunft und Zulassung. Das Auto steht in Spanien ohne spanisches Kennzeichen. Es darf nicht fahren, kann aber auf einem Parkplatz beschädigt, gestohlen oder durch Feuer zerstört werden. Es muss versichert sein.
- Ab dem Tag der Kennzeichen. Die Kfz-Police muss genau an diesem Tag aktiv sein. Klingt selbstverständlich, ist aber ein häufiger Fehler: Das Auto kommt an, wird an einem Dienstag zugelassen, und die Versicherung wird „nächste Woche“ abgeschlossen.
Wenn wir ein Auto importieren, verbinden wir die drei Phasen lückenlos und legen den vereinbarten Wert anhand der Kaufunterlagen fest – dem besten Zeitpunkt dafür.
Selbstbeteiligung, Werkstatt und Ersatzwagen: die drei anderen Fragen
- Mit oder ohne Selbstbeteiligung. Die Selbstbeteiligung senkt die Prämie, dafür tragen Sie die ersten paar hundert Euro jedes Schadens selbst. Das lohnt sich, wenn Sie wenig fahren und Rücklagen haben – nicht, wenn das Auto viel im Einsatz ist.
- Freie Werkstattwahl. Viele günstige Policen schreiben Vertragswerkstätten vor. Bei Premium-, jungen oder importierten Autos schützt die Reparatur im Markenservice mit Originalteilen den Wert des Autos und seine Garantie.
- Ersatzwagen. Ist das Auto Ihr Arbeitsmittel oder das einzige im Haushalt, prüfen Sie, wie viele Tage abgedeckt sind und ab welcher Schadensart.
Flotten: eine Police, viele Fahrzeuge
Für Unternehmen mit mehreren Fahrzeugen vereinheitlicht die Flottenpolice die Bedingungen, vereinfacht An- und Abmeldungen bei der Erneuerung und ist meist günstiger, als jedes Auto einzeln zu versichern. Kaufen oder verkaufen Sie zudem Lose in Europa, lässt sich die Transportdeckung in dieselbe Versicherungsbeziehung integrieren.
Wann lohnt sich also der vereinbarte Wert?
- Wenn das Auto deutlich mehr wert ist als der Durchschnitt seines Modells und Baujahrs: guter Zustand, wenige Kilometer, Ausstattung.
- Wenn Sie es importiert haben und belegen können, was es bis zur Straßenzulassung gekostet hat.
- Wenn es ein Sammlerfahrzeug, eine limitierte Edition oder ein Sportwagen ist, für den es keine passende „Tabelle“ gibt.
- Wenn Sie Extras im Wert von mehreren tausend Euro haben.
Nicht lohnend ist er, wenn das Auto wenig wert ist, wenig gefahren wird und der Prämienunterschied nicht gerechtfertigt ist. Ein guter Berater sagt Ihnen auch das.
Möchten Sie wissen, welcher Wert für Ihr Auto, Ihr Importfahrzeug oder Ihre Flotte festgelegt würde? Fragen Sie ihn unter Versicherung an. Vier Schritte, und wir antworten mit einem Angebot.