Quando un'auto viene dichiarata sinistro totale o sparisce per furto, la compagnia non paga «quanto vale l'auto». Paga quanto la polizza dice che vale. E ci sono tre modi molto diversi di fissare quel numero.
Valore commerciale, valore a nuovo e valore concordato
- Valore commerciale. È il valore di mercato dell'auto subito prima del sinistro, secondo le tabelle usate dalla compagnia (in Spagna di solito quelle pubblicate dal fisco, Hacienda, per i veicoli usati, con alcune correzioni). È la formula predefinita di quasi tutte le polizze generiche. Il problema: le tabelle sono generiche e non sanno se la tua auto ha 30.000 o 180.000 km, se è una versione speciale o se aveva optional costati migliaia di euro.
- Valore a nuovo. Nei primi anni (di solito uno o due), la compagnia paga il prezzo di un'auto nuova equivalente. È una copertura utile ma temporanea, e di solito scompare proprio quando l'auto comincia a essere difficile da sostituire.
- Valore concordato (o valore pattuito). Il valore dell'auto viene fissato per iscritto nella polizza prima di sottoscriverla, in base alle sue condizioni reali, ai chilometri e all'allestimento. In caso di perdita totale o furto, è quella la cifra che si incassa, senza discussioni sulle tabelle.
Perché la differenza può essere grande
Pensa a un'auto premium di sette anni acquistata in Germania per 38.000 € perché era impeccabile, con pacchetto sportivo, cerchi forgiati e 60.000 km. La tabella del valore commerciale per quel modello e quell'anno può dare molto meno, perché fa la media di tutte le auto di quell'età, comprese quelle ridotte male. Con il valore concordato, il numero in polizza è quello che riflette ciò che hai davvero pagato e quanto costerebbe sostituirla.
Lo stesso vale al contrario per le auto molto usate: se devi assicurare in kasko un'auto da 3.000 €, il valore concordato non ha molto senso. Questa copertura ha il suo ambito.
Gli optional: ciò che quasi nessuno assicura bene
Cerchi, freni, elementi aerodinamici, tappezzerie speciali, impianti audio, elaborazioni omologate. In una polizza standard tutto questo rientra negli «accessori» ed è di solito limitato a una cifra modesta o escluso se non dichiarato. In una polizza a valore concordato, l'allestimento viene descritto quando si fissa il valore e ne fa parte. Se la tua auto ha più di un paio di migliaia di euro di optional, già questo punto giustifica valutare l'opzione.
Auto importate: il vuoto tra il trasporto e le targhe
Un caso che conosciamo bene. Quando acquisti un'auto in un altro paese europeo ci sono diversi momenti in cui l'auto è tua ma non è coperta da un'assicurazione normale:
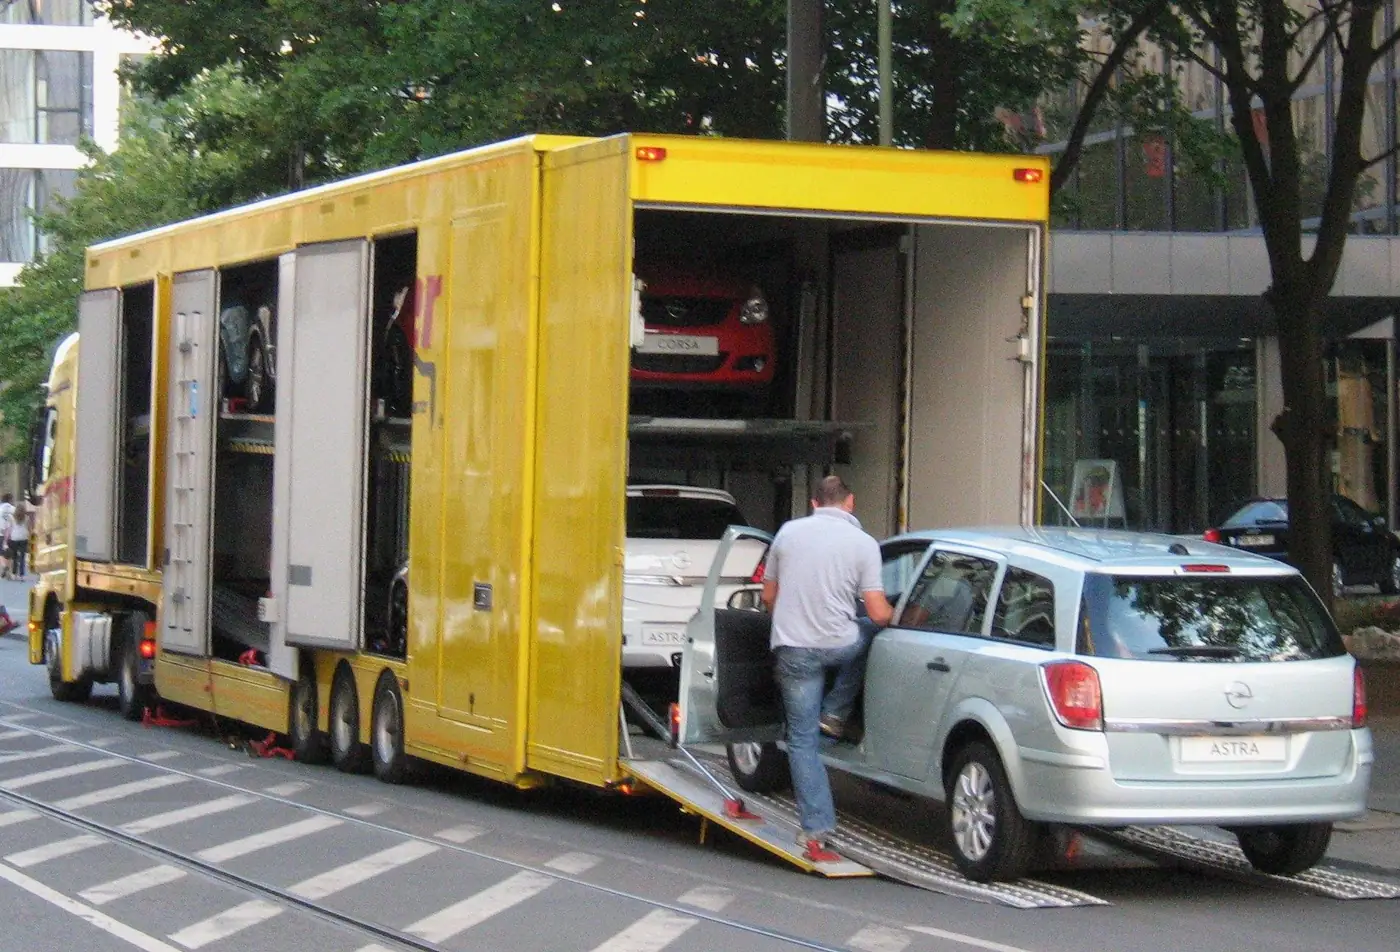
- Durante il trasporto. Il trasportatore risponde della merce secondo la normativa sul trasporto internazionale (CMR), ma con limiti al chilo che, per un'auto di valore, possono rivelarsi molto bassi. Per questo stipuliamo una polizza di transito che copre il veicolo dal carico all'origine fino allo scarico a destinazione.
- Tra l'arrivo e l'immatricolazione. L'auto è in Spagna senza targa spagnola. Non può circolare, ma può subire danni, furto o incendio in un parcheggio. Deve essere coperta.
- Dal giorno delle targhe. La polizza di circolazione deve essere attiva quello stesso giorno. Sembra ovvio ed è un errore frequente: l'auto arriva, viene immatricolata di martedì e l'assicurazione si fa «la settimana prossima».
Quando importiamo un'auto, colleghiamo le tre fasi perché non ci siano scoperture, e fissiamo il valore concordato con la documentazione d'acquisto, che è il momento migliore per farlo.
Franchigia, officina e auto sostitutiva: le altre tre domande
- Con o senza franchigia. La franchigia abbassa il premio in cambio del farsi carico delle prime centinaia di euro di ogni sinistro. Conviene se guidi poco e hai un margine; non conviene se l'auto lavora molto.
- Libera scelta dell'officina. Molte polizze economiche obbligano a usare officine convenzionate. Su auto premium, recenti o importate, poter riparare presso l'assistenza ufficiale con ricambi originali protegge il valore dell'auto e la sua garanzia.
- Veicolo sostitutivo. Se l'auto è il tuo strumento di lavoro o l'unica di casa, controlla quanti giorni copre e da quale tipo di sinistro.
Flotte: una polizza, molte unità
Per le aziende con più veicoli, la polizza flotta uniforma le condizioni, semplifica inserimenti ed esclusioni quando si rinnovano le unità e di solito conviene rispetto ad assicurare un'auto alla volta. Se inoltre compri o vendi lotti in Europa, la copertura del trasporto si integra nello stesso rapporto con la compagnia.
Allora, quando conviene il valore concordato?
- Quando l'auto vale chiaramente più della media del suo modello e anno: buone condizioni, pochi chilometri, allestimento.
- Quando l'hai importata e hai documentato quanto è costato metterla su strada.
- Quando è da collezione, in edizione limitata o sportiva, e non esiste una «tabella» che la rappresenti bene.
- Quando monta optional per diverse migliaia di euro.
E non conviene quando l'auto vale poco, si usa poco e la differenza di premio non si giustifica. Un buon consulente ti dirà anche questo.
Se vuoi sapere quale valore verrebbe fissato per la tua auto, per quella che stai per importare o per la tua flotta, richiedilo in Assicurazioni. Quattro passaggi e ti rispondiamo con una proposta.