Lorsqu’une voiture est déclarée en sinistre total ou disparaît suite à un vol, l’assureur ne paie pas « ce que vaut la voiture ». Il paie ce que le contrat dit qu’elle vaut. Et il existe trois façons très différentes de fixer ce montant.
Valeur vénale, valeur à neuf et valeur agréée
- Valeur vénale. C’est la valeur de marché de la voiture juste avant le sinistre, selon les barèmes utilisés par l’assureur (généralement ceux que publie le fisc espagnol pour les véhicules d’occasion, avec des corrections). C’est la formule par défaut de presque tous les contrats généralistes. Le problème : les barèmes sont génériques et ignorent si votre voiture affiche 30 000 ou 180 000 km, s’il s’agit d’une version spéciale ou si elle avait des équipements qui ont coûté des milliers d’euros.
- Valeur à neuf. Pendant les premières années (en général une ou deux), l’assureur paie le prix d’une voiture neuve équivalente. C’est une garantie utile mais temporaire, qui disparaît souvent au moment précis où la voiture commence à être difficile à remplacer.
- Valeur agréée (ou valeur convenue). La valeur de la voiture est fixée par écrit dans le contrat avant sa souscription, sur la base de son état réel, de son kilométrage et de son équipement. En cas de perte totale ou de vol, c’est ce montant qui est versé, sans discussion sur les barèmes.
Pourquoi l’écart peut être important
Prenez une voiture premium de sept ans achetée en Allemagne 38 000 € parce qu’elle était impeccable, avec pack sport, jantes forgées et 60 000 km. Le barème de valeur vénale pour ce modèle et cette année peut donner nettement moins, car il fait la moyenne de toutes les voitures de cet âge, y compris celles en piteux état. En valeur agréée, le montant du contrat reflète ce que vous avez réellement payé et ce que coûterait son remplacement.
C’est l’inverse pour les voitures très usées : assurer tous risques une voiture de 3 000 € en valeur agréée n’a pas beaucoup de sens. Cette garantie a sa place, mais pas partout.
Les équipements en option : ce que presque personne n’assure correctement
Jantes, freins, éléments aérodynamiques, selleries spéciales, systèmes audio, préparations homologuées. Dans un contrat standard, tout cela relève des « accessoires » et se limite souvent à un petit montant, voire est exclu s’il n’a pas été déclaré. Dans un contrat en valeur agréée, l’équipement est décrit lors de la fixation de la valeur et il est inclus. Si votre voiture compte plus de quelques milliers d’euros d’options, ce seul point justifie d’étudier cette formule.
Voitures importées : le vide entre le transport et les plaques
Un cas que nous connaissons bien. Quand vous achetez une voiture dans un autre pays européen, il y a plusieurs moments où elle vous appartient sans être couverte par une assurance classique :
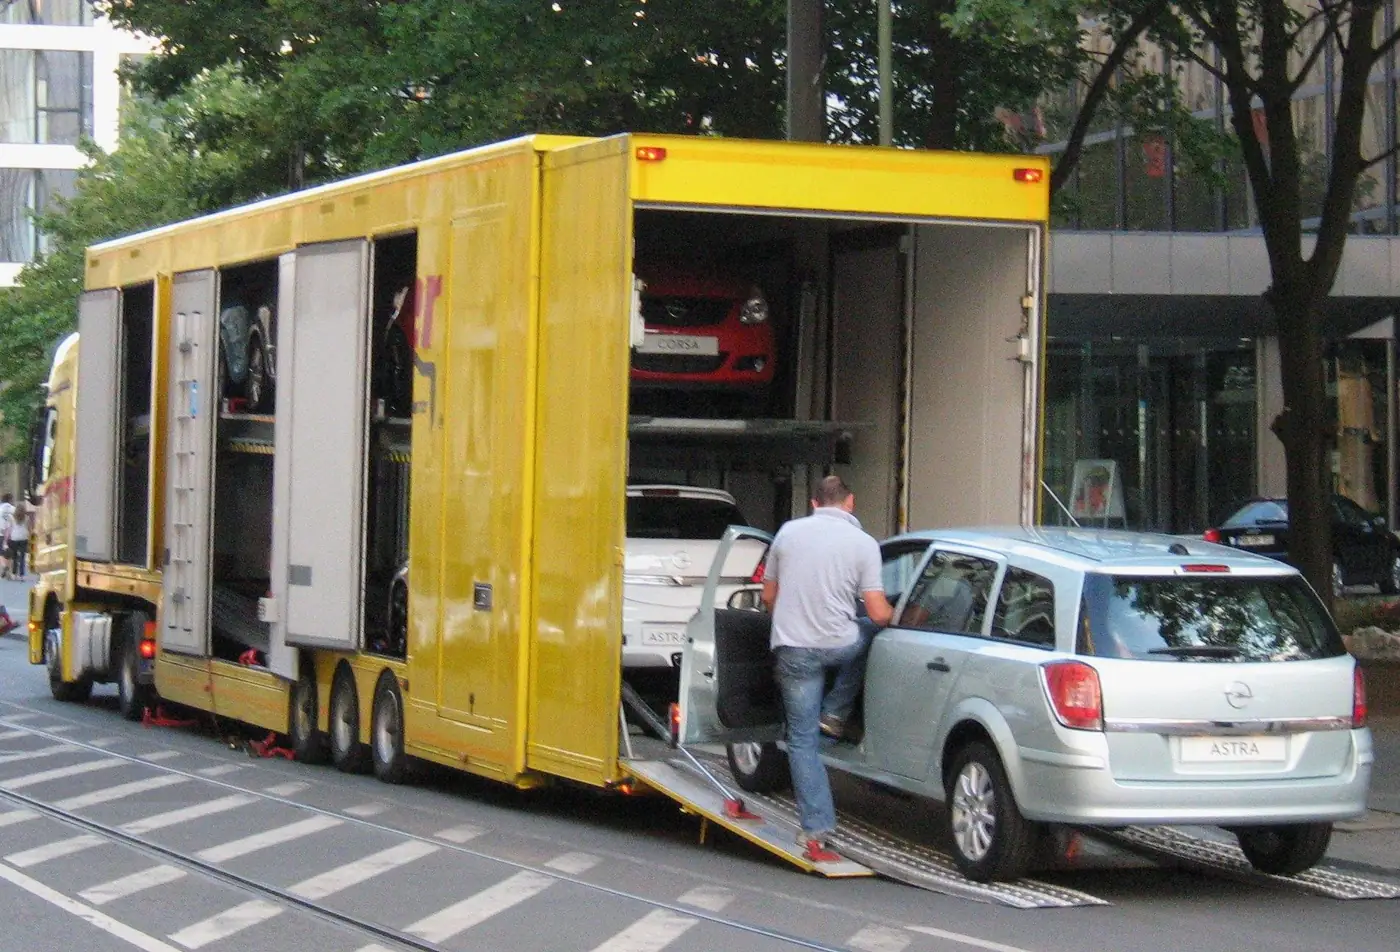
- Pendant le transport. Le transporteur répond de la marchandise selon la réglementation du transport international (CMR), mais avec des plafonds au kilo qui, pour une voiture de valeur, peuvent être très insuffisants. C’est pourquoi nous souscrivons une assurance transit qui couvre le véhicule du chargement à l’origine jusqu’au déchargement à destination.
- Entre l’arrivée et l’immatriculation. La voiture est en Espagne sans plaques espagnoles. Elle ne peut pas rouler, mais elle peut être endommagée, volée ou incendiée sur un parking. Elle doit être couverte.
- Dès le jour des plaques. Le contrat de circulation doit être actif le jour même. Cela paraît évident, et c’est pourtant un oubli fréquent : la voiture arrive, elle est immatriculée un mardi et l’assurance est souscrite « la semaine prochaine ».
Quand nous importons une voiture, nous enchaînons les trois étapes pour qu’il n’y ait aucun vide, et nous fixons la valeur agréée à partir des documents d’achat, le meilleur moment pour le faire.
Franchise, garage et véhicule de remplacement : les trois autres questions
- Avec ou sans franchise. La franchise réduit la prime en échange de la prise en charge des premières centaines d’euros de chaque sinistre. Elle est intéressante si vous roulez peu et disposez d’une marge ; elle ne l’est pas si la voiture travaille beaucoup.
- Libre choix du garage. Beaucoup de contrats bon marché imposent des garages agréés. Pour une voiture premium, récente ou importée, pouvoir la faire réparer dans le réseau officiel avec des pièces d’origine protège sa valeur et sa garantie.
- Véhicule de remplacement. Si la voiture est votre outil de travail ou la seule du foyer, regardez combien de jours sont couverts et à partir de quel type de sinistre.
Flottes : un contrat, de nombreux véhicules
Pour les entreprises qui ont plusieurs véhicules, le contrat de flotte harmonise les conditions, simplifie les entrées et sorties lors des renouvellements et revient généralement moins cher qu’une assurance voiture par voiture. Si vous achetez ou vendez aussi des lots en Europe, la couverture du transport s’intègre dans la même relation avec l’assureur.
Alors, quand la valeur agréée est-elle rentable ?
- Quand la voiture vaut nettement plus que la moyenne de son modèle et de son année : bon état, faible kilométrage, équipement.
- Quand vous l’avez importée et que vous avez des justificatifs de ce qu’a coûté sa mise en circulation.
- Quand c’est une voiture de collection, une série limitée ou une sportive, qu’aucun « barème » ne représente correctement.
- Quand elle comporte des options pour plusieurs milliers d’euros.
Et elle ne l’est pas quand la voiture vaut peu, roule peu et que l’écart de prime ne se justifie pas. Un bon conseiller vous le dira aussi.
Si vous voulez savoir quelle valeur serait fixée pour votre voiture, celle que vous allez importer ou votre flotte, faites votre demande sur Assurances. Quatre étapes, et nous vous répondons avec une proposition.